

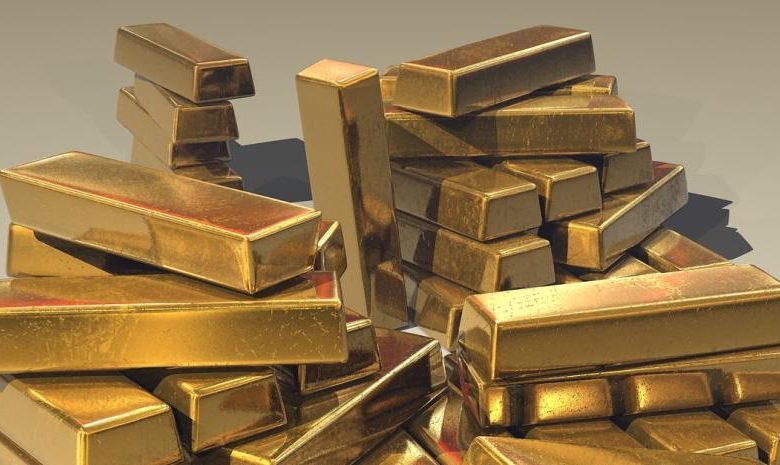
SANTO DOMINGO.- La participación del oro, como moneda de refugio y de reservas en épocas de incertidumbre económica mundial cada vez gana más espacio en los bancos centrales globales. Y, aunque en muchas ocasiones se ha planteado esa posibilidad en el país, nuevamente dos economistas de gran formación señalan que es buen momento para retomar esa iniciativa.
Ellen Pérez Ducy, economista, pone de ejemplo a Ghana, en África, que ha usado como estrategia aprovechar el oro mediante una política de acumulación acelerada, para convertirlo en reservas internacionales, cuya medida puede ser emulada.
Indica que en el país bien puede recibirse ingreso en oro, de parte de los ingresos que genera la minería, e incluso hasta “tokenizarlo” como medio de respaldo de monedas digitales mediante reservas físicas en metales.
La economista Pérez Ducy aduce que el oro puede también generar ahorros en años con tendencia alcista de su valor, para aliviar el peso de la deuda pública. Además, sugiere aprovechar las ventas en mercados de futuro.
Cita al Consejo Mundial del Oro, que encontró que cuando la inflación de Estados Unidos superaba el 3%, el precio del oro aumentaba en promedio un 14%.
Las propuestas de sumar a las reservas internacionales del Banco Central el oro también ha sido tema de otros economistas.
En un artículo publicado este lunes en El Caribe el economista Andrés Dauhajre hijo se pregunta ¿Por qué no tenemos oro en las reservas del Banco Central?. El profesional de la economía hace con ello una fuerte crítica de la participación prácticamente nula de oro en las reservas internacionales del Banco Central, que hoy figuran en dólares por unos US$15,429.5 millones.
Dauhajre hijo indica que al 14 de septiembre de 2026, las reservas internacionales netas ascendían a US$15,074 millones, pero solo incluían 0.569 toneladas de oro, valoradas en unos US$79.6 millones, equivalentes al 0.47% de las reservas.
En cambio, cita a Guatemala, con 15.5 toneladas de oro, y a otros bancos centrales latinoamericanos que destinan entre un 4% y un 9% de sus reservas a este activo.
Asimismo, explica que las reservas del BCRD están demasiado concentradas en depósitos bancarios y bonos de gobiernos desarrollados, principalmente títulos del Tesoro estadounidense. Aunque estos instrumentos son seguros, podrían generar bajos rendimientos e incluso pérdidas reales cuando la inflación de Estados Unidos supera su rentabilidad.
Dauhajre hijo se basa en la teoría de diversificación de Harry Markowitz, según la cual el riesgo debe evaluarse considerando cómo se comportan conjuntamente los activos de una cartera. Afirma que, si el Banco Central hubiera invertido US$750 millones en oro en 2021, las reservas actuales serían unos US$1,045 millones por encima del valor actual.
“El BCRD, quizás por aversión excesiva a la volatilidad que podría exhibir el precio del oro, ha optado por no considerarlo como activo elegible para la diversificación del portafolio de inversión de las Reservas Internacionales Netas”, señala.
El Banco Central, a su vez ha respondido a este tema a través de su Página Abierta, en la cual prioriza la liquidez y la estabilidad. Asegura que el oro es menos líquido que el dólar o el euro, además de que no genera intereses ni ingresos recurrentes.
Sepa más
El ex diplomático y ex vicegobernador del Banco Central, Luis Manual Piantini, planteó hace dos años que se devuelvan las acciones que tiene el Gobierno en la minera Barrick Pueblo Viejo, para con esos recursos ir bajando el déficit cuasi fiscal que genera la deuda del Banco Central por la emisión de certificados.
Explicó que el Gobierno debe asumir una posición política y devolver las acciones que tiene en Barrick Gold al Banco Central para que la entidad pueda disponer de los recursos necesarios para enfrentar su déficit generado por deudas en certificados.
CANDIDA ACOSTA